
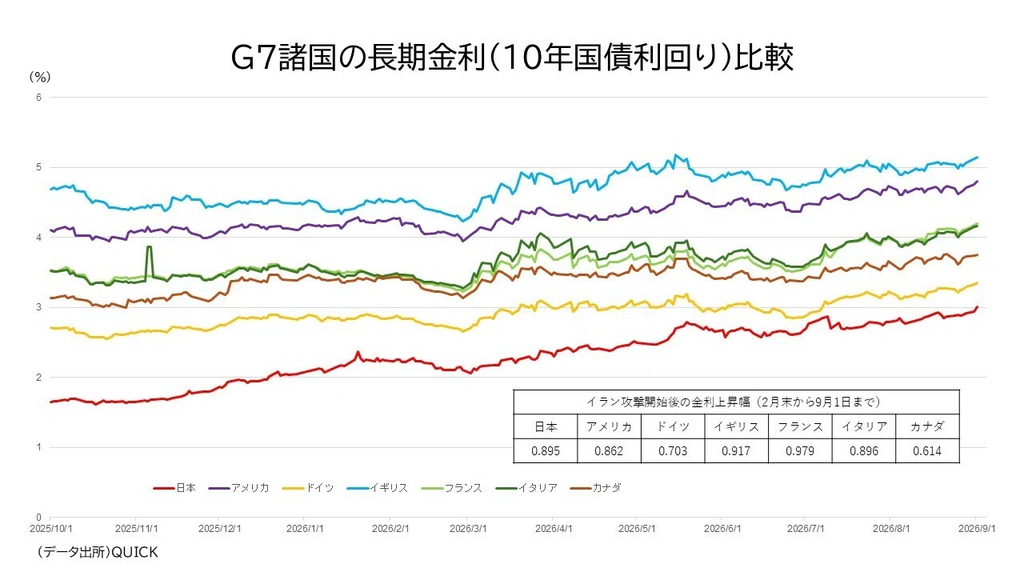
2026年9月上旬の国内金融市場において、歴史的な節目となる重大な局面を迎えている。日本の長期金利の代表的な指標である新発10年国債の利回りが3.0%の大台に乗せ、一時3.015%前後まで上昇した。
長期金利が3%台を記録するのは、バブル崩壊後の景気低迷や長引くデフレ経済が本格化する前の1996年9月以来、実に約30年ぶりの歴史的な高水準となる。かつて「ゼロ金利」や「マイナス金利」といった異次元の金融緩和を常態としてきた日本のマーケットにおいて、この急ピッチな金利上昇は、家計、企業財務、そして国債を抱えるマクロ経済全体に計り知れないインパクトを与えている。
1. 長期金利「3%到達」の背景と市場の構図
今回の歴史的とも言える金利上昇の背景には、構造的なインフレ圧力、日銀の金融政策の正常化観測、そして足元の為替(円安)や財政規律を巡るマーケットのシビアな評価が複雑に絡み合っている。
- 日銀の利上げ観測と「金利のある世界」への移行:日本銀行による追加利上げへの警戒感が根強く意識される中、債券市場では国債の売り(利回りの上昇)が加速。長年続いた超低金利政策の枠組みが完全に過去のものとなり、市場原理に基づいた「金利がつく正常な経済」への移行が急ピッチで進んでいる。
- 為替・マクロ環境の連鎖:ドル円相場を巡る神経質な展開や、資源高・輸入インフレを背景とした物価高騰を受け、金融当局のスタンスや市場参加者のインフレ期待が長期金利の上昇圧力を直接的に押し上げる格好となった。
- 国債市場における需給とプライシング:国の巨額の債務を背景に、国内外の投資家の間で「インフレリスクや財政拡張に対するプレミアム」が意識され、国債の利回りが急激に切り上がるボラティリティの高い展開となっている。
2. 実体経済および金融市場への多大な影響
長期金利の3%乗せは、金融機関の収益構造から個人のライフプランに至るまで、あらゆる経済活動の前提を根底から覆しつつある。
- 住宅ローンや企業融資への波及:金利上昇に伴い、変動型・固定型を問わず住宅ローンの金利環境や企業の資金調達コストが確実に上昇基調へシフト。過度なレバレッジに依存してきた不動産市場や事業法人にとっては、財務コストの管理が最重要課題となっている。
- 預金金利や個人向け国債への恩恵:一方で、長年ゼロ金利に甘んじてきた預金者や個人投資家にとっては、定期預金や「個人向け国債(変動10年などで魅力的な利率が提示される動きなど)」を通じて、確実な利息収入を得られる「貯蓄から金利のある運用へ」の転換点となっている。
- 株式市場との相関:金利上昇は、これまで株式市場を牽引してきたハイテク株などのグロースセクターや割高感が意識される銘柄に対してはバリュエーション上の重しとなる一方、銀行や保険などの金融セクターには強い追い風として作用するなど、銘柄選別の動きを激化させている。
3. 今後の展望:新たな金利環境と向き合う日本の現在地
約30年ぶりとなる「長期金利3%」の到来は、日本経済が長年のデフレマインドを脱却し、グローバルな金利水準と足並みを揃える歴史的転換点であると同時に、国・企業・家計のすべてにとって「コストの再計算」を迫る厳しい試練でもある。
今後は、日銀の次なる金融政策決定会合でのスタンスや、秋口以降の物価・為替の動向が金利のさらなる方向性を決定づける最大の焦点となる。マネーフローのルールが激変する中、市場参加者は新たな金利メカニズムを前提としたリスク管理と戦略の構築を急ピッチで進めている。
【免責事項】記事に掲載されている情報は、情報提供を目的としたものであり、投資助言を構成するものではありません。投資に関する最終的な判断は、ご自身の責任と判断において行なってください。EIICHI JOURNALは、本記事の内容に起因して生じたいかなる損失・損害についても責任を負いません。株式への投資には、価格変動、流動性、市場環境、規制変更、手数料の変動などさまざまなリスクが伴います。また、世界経済や金融市場の動向により、資産価値が大きく変動する可能性があります。なお、本記事には招待コードやアフィリエイトリンクが含まれる場合がありますが、これらは読者の利便性を目的として掲載されるものであり、EIICHI JOURNALが収益を得ることを目的としたものではありません。



コメント