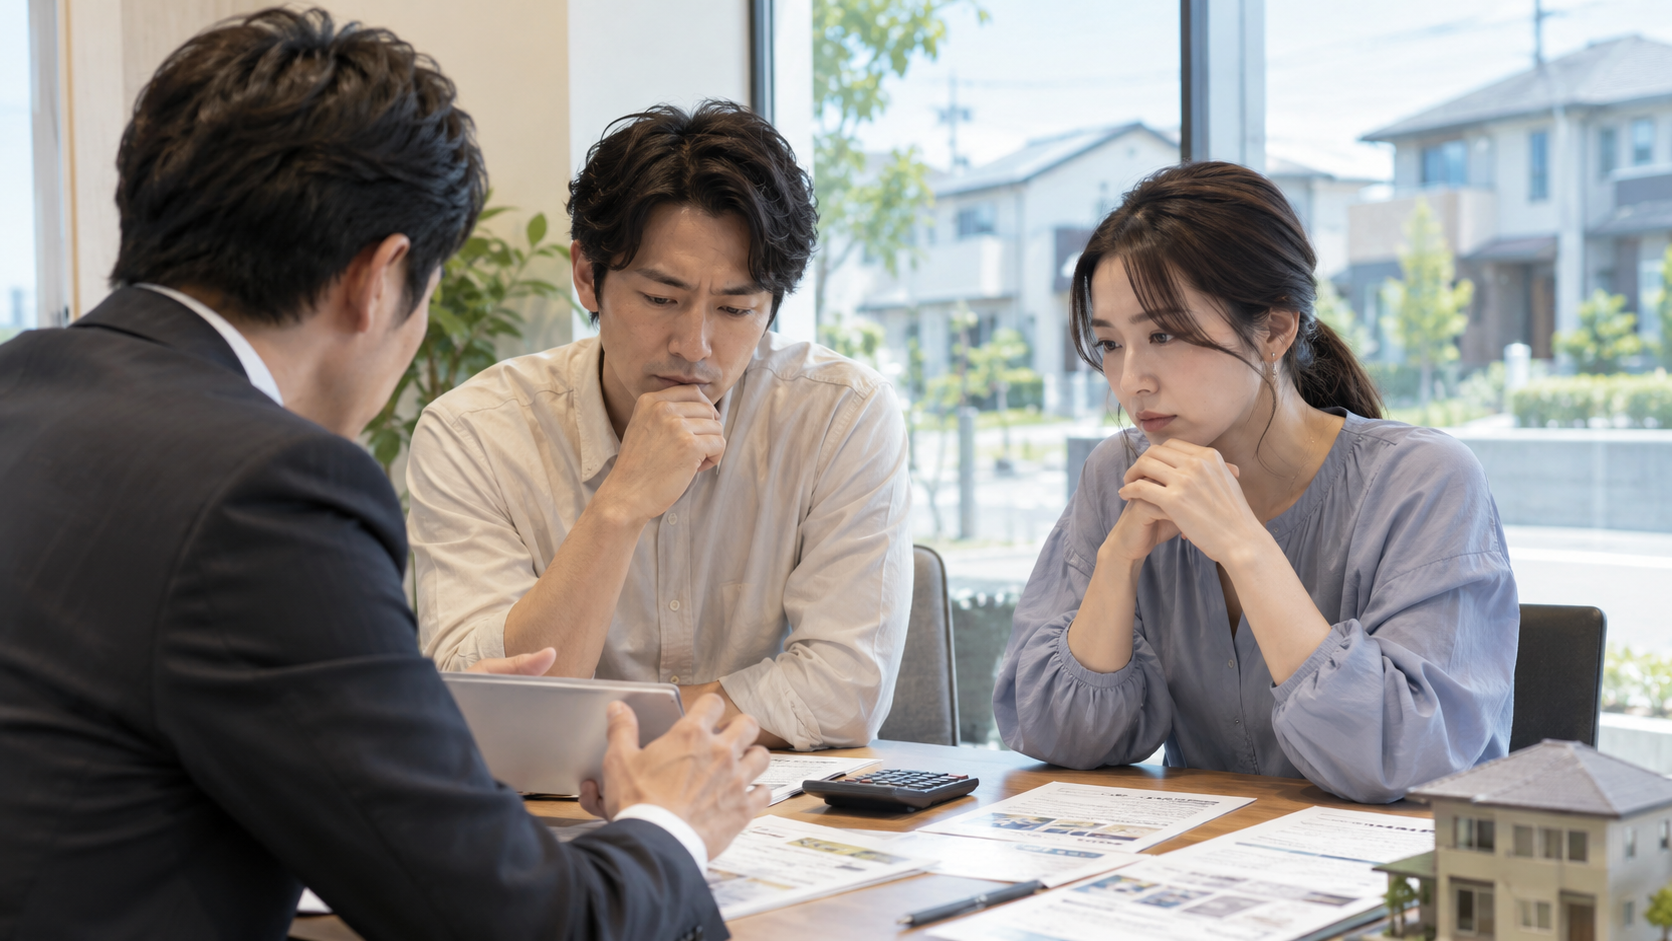
住宅購入を検討する世帯にとって、金利上昇が現実的な負担となってきた。三菱UFJ銀行は9月18日、短期プライムレートの引き上げに伴い、住宅ローンの変動金利の基準金利を12月1日から見直すと発表した。日本銀行が政策金利を引き上げるなか、住宅市場でも「物件価格」に加えて「借入金利」が購入判断を大きく左右する局面に入っている。
12月1日から基準金利を見直し、既存利用者は契約内容で時期に差
三菱UFJ銀行によると、9月18日に発表した短期プライムレートの引き上げを受け、住宅ローンの変動金利の基準金利を変更する。12月1日以降に新たに住宅ローンを借りる利用者については、11月30日に12月分の基準金利を公表する。その後は毎月1日を基準日として、変動金利の基準金利を見直していく。
11月30日以前から借りている利用者については、契約している変動金利の種類によって見直し時期が異なる。既存利用者が一律で12月から同じ金利になるわけではない点には注意が必要だ。
「低金利だから買える」構図に変化、長期間では総返済額に大きな開き
住宅市場では近年、物件価格の上昇を低い住宅ローン金利が支えてきた。東京23区では新築マンションだけでなく、中古マンションや土地価格も高い水準にある。購入価格が高くても、借入金利が低ければ毎月返済額を一定程度抑えることができた。しかし金利が上昇すれば、この前提が根底から変わる。
例えば5000万円を借りる場合、金利差が小さく見えても35年や40年という長期間では総返済額に大きな差が生じる。特に変動金利は固定金利より低い水準が続いてきたため、住宅購入者から高い支持を集めてきた。今後は目先の適用金利だけでなく、数年後に金利が上昇した場合の返済額まで確認する必要がある。
マンション販売現場にも波及、予算制約で購入エリア拡大も
金利上昇は住宅購入者だけの問題ではない。マンション販売会社にとっても、顧客が購入できる価格帯を変化させる可能性がある。月々の住宅費として支払える金額が同じなら、金利が上昇するほど借入可能額は小さくなる。
物件価格が下がらないまま金利だけが上昇すれば、自己資金を増やすか、購入する住宅価格を下げる必要が出てくる。都心から郊外へ検討エリアを広げたり、専有面積を小さくしたりする動きにつながる可能性もある。新築から中古へ変更する世帯も出てくるだろう。販売現場では、単純な物件価格ではなく、住宅ローンを含めた総支払額の説明がこれまで以上に重要になる。
固定か変動かの選択は難航、日銀の政策転換が家計を直撃
住宅ローン利用者にとって悩ましいのが、固定金利と変動金利の選択だ。固定金利は借入時点で将来の返済額を把握しやすい一方、一般的に変動金利より当初金利が高い。変動金利は当初負担を抑えやすいが、市場金利が上昇すれば返済負担も増える可能性がある。
どちらが有利になるかは、今後の金利推移や借入期間、繰り上げ返済の予定などによって異なる。重要なのは、現在の金利だけで判断しないことだ。住宅価格と金利が同時に上昇する局面では、購入できる金額と無理なく返済できる金額の差が広がりやすい。三菱UFJ銀行の今回の発表は、日銀の金融政策変更が住宅購入者の生活へ波及し始めたことを示している。2026年末に向け、他行の住宅ローン金利の動向も住宅市場を左右する重要な材料となりそうだ。
翻訳・編集 EIICHI JOURNAL
コメント