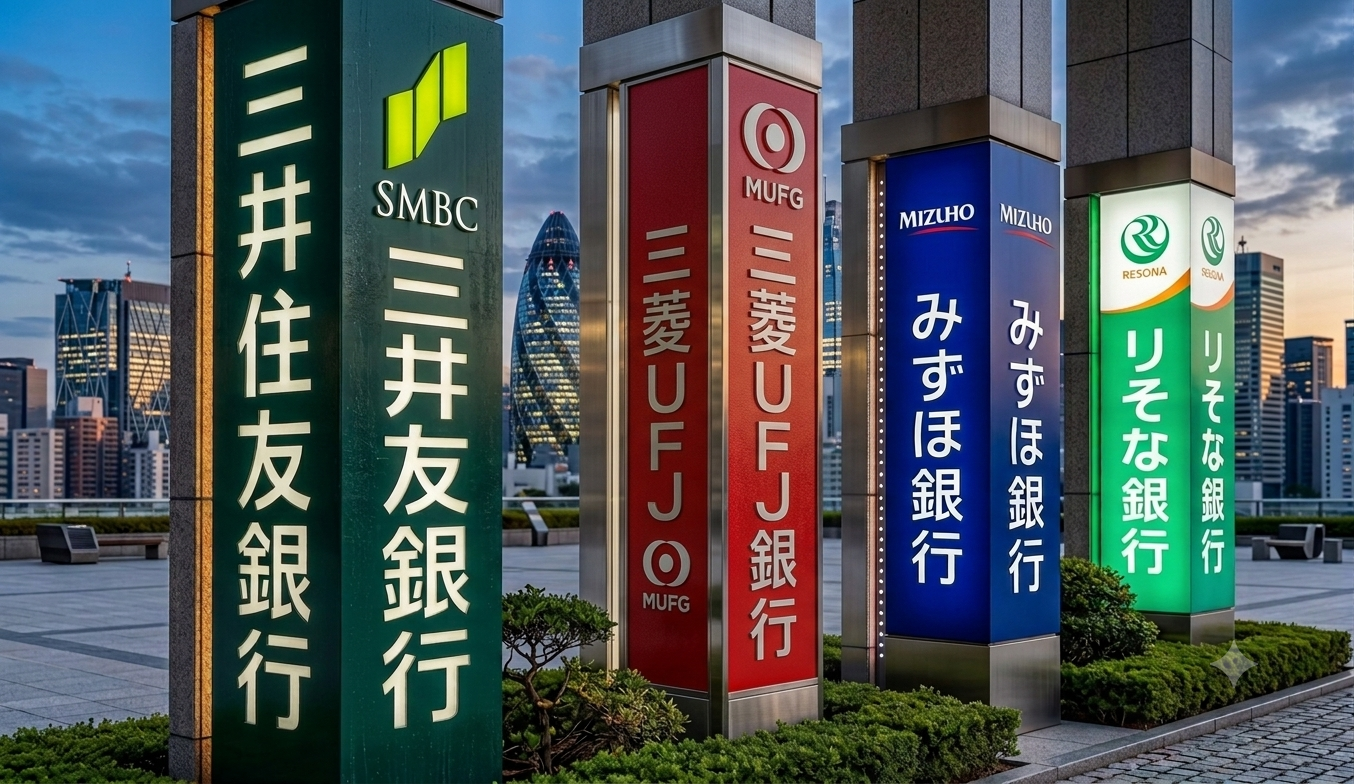
銀行の住宅ローン戦略が大きな転換点を迎えている。日本銀行の利上げにより、住宅ローンの変動型金利は約15年ぶりの高水準に達した。長期金利も3%を超える水準となっており、大手銀行は薄利多売の住宅ローン競争から距離を置き始めている。
ネット銀行との連携でコスト削減
三井住友信託銀行は住宅ローンの新規契約をドコモSMTBネット銀行へ移行させる方針だ。店頭で住宅ローンを希望する顧客に対し、ネット銀行の商品を積極的に案内する。自前で残高を追うのではなく、低コストで運営できるネット銀行の基盤を活用する。
みずほ銀行も楽天銀行との連携を検討している。ある大手行幹部は「安く手広く貸し出す従来のやり方では勝負できない」と語った。多少の薄利でも顧客を獲得してきたこれまでの手法は見直されつつある。
金利引き上げと法人融資への回帰
日銀は6月に政策金利を約31年ぶりの水準へと引き上げた。これを受け三菱UFJ銀行と三井住友銀行は9月から住宅ローンの変動型金利を0.25%引き上げた。みずほ銀行やりそな銀行、三井住友信託銀行も10月に追随する見通しだ。
これまで住宅ローンは口座を獲得するための集客装置だった。住宅ローンを起点にクレジットカード決済や資産運用などの取引へつなげ、顧客との関係を深める成長モデルを築いていた。しかし預金を集めて貸し出す本来のビジネスに利益が戻り、銀行を取り巻く環境は激変した。
金利を引き上げても変動型の最優遇金利は1%前後にとどまる。法人向け融資のほうが高い利息を確保できる案件が多く、銀行にとっては限られた資金を利ざやの厚い企業向けや海外融資に振り向けるほうが合理的だ。企業向け融資の急増で住宅ローンへまわす余力は狭まっている。
膨らむ借入額と貸し倒れリスクの警戒
スマートフォンの普及で利用者は最も条件の良い銀行を手軽に選べるようになった。大手銀行関係者は「メイン口座はメガバンク、住宅ローンはネット銀行と使い分ける顧客は珍しくない」と現状をのべた。
利益が薄れる一方で不動産価格の高騰によるリスクは拡大している。首都圏の新築マンション平均価格は7月に1億6000万円を突破した。利用者の借入額増加は返済の延滞や貸し倒れのリスクを高める要因となる。
住宅金融支援機構の2025年度調査では、金融機関の59%が金利上昇によるローン返済の延滞増加を懸念している。これは前年度比で3ポイントの増加となった。資金調達コストの上昇を危ぶむ声も43%にのぼった。
生涯取引を見据えた新たな顧客戦略
もっとも個人顧客との重要な接点となる住宅ローンを完全に手放すわけではない。三菱UFJ銀行は借入期間を最長40年とする商品について、1億円以上の物件購入者という利用条件を撤廃した。
狙いは単純な貸出残高の積み上げではなく、ポイントプログラムなどを強化して生涯にわたる取引を目指すことにある。リテール・デジタルプロダクツ部の松岡寛氏は「取引を続けてもらう仕組みをいま一度工夫する」と強調した。
横並びだった大手銀行の戦略には明確な温度差が出始めている。かつてのような残高拡大を競う時代は終わり、採算やリスクを慎重に見極める新たな局面へと移行した。
翻訳・編集 EIICHI JOURNAL
コメント